|
|
|
|
|
Risks:基于可解释人工智能(XAI)的信用风险评估与金融决策支持 |
|
|
论文标题:Credit Risk Assessment and Financial Decision Support Using Explainable Artificial Intelligence
论文链接:http://www.mdpi.com/2227-9091/12/10/164
期刊名: Risks
期刊主页:https://www.mdpi.com/journal/risks
一、引言
传统机器学习信用评分模型预测精度更高,但属于黑盒模型,无法向银行、监管机构、借款人解释授信决策逻辑,难以满足金融监管对算法可解释性、可问责性的硬性要求(如 GDPR)。现有文献大多单独研究模型预测或单独研究 XAI 解释工具,较少构建一套同时支持分类、回归、全局 + 局部解释的一体化信用风险决策框架。
本文的核心目标:构建一套融合可解释人工智能(XAI)的信用风险评估系统,在维持高预测性能的前提下,输出可理解的风险归因结论,为信贷业务提供金融决策支撑;研究同时覆盖贷款审批通过 / 拒绝两类场景的解释方案。
二、材料与方法
1. 数据集:使用两组真实信贷数据集。小样本集:1125 条样本,13 个特征;大样本集:32581 条样本,12 个借款人相关特征(收入、房屋权属、贷款利率、历史违约记录、信贷历史长度等),存在缺失值与类别不平衡(违约样本为少数类)。
预处理:缺失值均值填充,采用随机过采样解决类别不平衡问题,将正负样本调整至接近 1:1,防止模型忽视少数违约样本。
2.基础预测模型:选用决策树(Decision Tree)、随机森林(Random Forest)两类树模型;对比基准为逻辑回归、线性判别分析 LDA 等传统统计评分模型。
3. 可解释 AI 工具:
LIME:对单个预测结果进行局部解释,区分各特征对高/低风险预测的正负贡献;
SHAP(Shapley 值):同时支持全局 + 局部归因;
通过结合局部解释与全局解释,研究既考察具体贷款申请的预测依据,也分析整个模型中各特征的重要性。
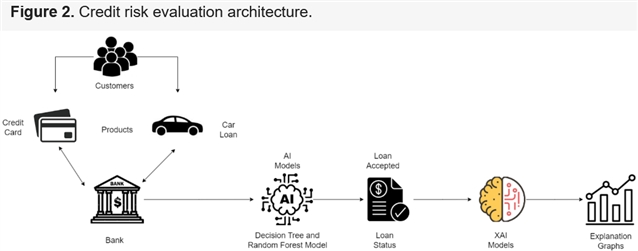
4. 整体系统架构:输入客户信贷资料→数据预处理→决策树 / 随机森林预测→LIME 局部解释 + SHAP 全局解释→输出风险结论与归因,支撑信贷审批决策。
三、分析与结果
1.模型预测效果:决策树准确率 0.90;随机森林表现最优,准确率 0.94。树模型可以捕捉变量间非线性关联,整体性能优于逻辑回归、LDA 等传统线性模型;在大小两组数据集上测试,模型性能保持稳定,剪枝与装袋方法有效缓解过拟合与偏差。
2.XAI 解释结果
•LIME:针对单笔贷款样本,区分各特征对高 / 低风险预测的正负贡献;
•SHAP 全局解释:量化全部特征整体重要性,识别核心驱动变量;依赖图展示特征之间的交互关系;决策图直观展示特征阈值如何决定风险分类;
•应用价值:模型不仅能判断是否违约,还能向业务人员解释:哪些指标推高违约风险、哪些指标降低风险;借款人也能看到需要优化哪些指标,提升自身信用资质。
3.对比结论:传统线性模型假设变量线性关系,无法捕捉复杂非线性模式;而本文框架兼顾高预测精度与透明度,满足监管对信贷算法可解释的要求。
挑战:
1.计算复杂性:SHAP、LIME 计算复杂度相对较高,在实时信贷审批场景,推理耗时会成为瓶颈,无法实现快速决策;
2.任务局限:本文仅采用二分类(违约 / 不违约),无法刻画多等级、精细化的信用风险分层;
3.数据与特征边界:仅使用基础借款人微观特征,未纳入宏观经济、社会经济指标;
4.隐私安全矛盾:XAI 会披露特征归因细节,存在客户敏感信息泄露风险;解释性输出和用户隐私保护存在冲突。
四、讨论
实证结果证明,随机森林搭配 LIME 与 SHAP 的 XAI 框架,可在不牺牲预测精度的前提下,为信贷决策提供全局与局部两层解释。SHAP 负责全局特征贡献解析,LIME 负责单笔申请个案解释,二者互补,解决黑盒模型决策不可溯源的痛点。 传统线性模型可解释但拟合能力弱;复杂集成模型预测强但不可解释,本文框架有效缓解 “预测精度 - 可解释性” 经典权衡。
五、结论与展望
本文搭建一套基于决策树、随机森林,结合 LIME 与 SHAP 的可解释信用风险评估框架。随机森林取得最高 0.94 的预测准确率,XAI 技术能够对模型分类、回归结果进行全局和局部归因。这套系统可辅助银行信贷审批,满足监管透明度要求,降低机构的合规风险;同时向申请人解释授信理由,帮助客户优化自身信用状况。但该方案仍面临计算复杂度、数据隐私、信息安全等现实落地障碍。
后续研究可以重点关注以下几点:提升解释效率,降低解释方法的计算成本,使其更适用于实时信贷决策;增强模型适应性,在更多数据集、金融机构和借贷场景中开展验证,评估模型的泛化能力;强化隐私与安全保护;拓展技术融合研究,探索可解释人工智能与区块链及其他新兴数字技术的结合,同时审慎评估其实际可行性;以及完善金融风险治理,将可解释性、模型验证、公平性和责任追溯纳入信用风险管理流程。
总之,这篇论文的核心是通过决策树、随机森林与 LIME、SHAP 的结合,尝试解决信用风险预测中的“模型预测准确,但决策依据不够透明”这一问题。它的主要价值在于为贷款审批提供可解释的决策支持;其进一步落地仍需要兼顾解释可靠性、客户隐私、计算效率与模型治理。
Nallakaruppan, M.K.; Chaturvedi, H.; Grover, V.; Balusamy, B.; Jaraut, P.; Bahadur, J.; Meena, V.P.; Hameed, I.A. Credit Risk Assessment and Financial Decision Support Using Explainable Artificial Intelligence. Risks 2024, 12, 164. https://doi.org/10.3390/risks12100164
期刊介绍
主编:Steven Haberman教授,英国伦敦大学,城市圣乔治学院
期刊专注于发表和传播保险和金融风险管理领域的文章。目前已被Scopus、ESCI (Web of Science)、EconLit, EconBiz, RePEc等数据库收录。
2025 Impact Factor: 1.8
2025 CiteScore: 4.5
Time to First Decision: 21.8 Days
Acceptance to Publication: 7.6 Days
特别声明:本文转载仅仅是出于传播信息的需要,并不意味着代表本网站观点或证实其内容的真实性;如其他媒体、网站或个人从本网站转载使用,须保留本网站注明的“来源”,并自负版权等法律责任;作者如果不希望被转载或者联系转载稿费等事宜,请与我们接洽。