|
|
|
|
|
特刊征稿:Mathematics金融经济中的数学建模 |
|
|
期刊名:Mathematics
期刊主页:https://www.mdpi.com/journal/mathematics
目前,全球经济和金融格局正经历深刻变革。全球金融危机、COVID-19、战争、及全球各地发生的各类灾害使金融市场变得更加不确定,金融市场正经历新模型及变革。金融市场的不确定性的日益加深,要求学术界对金融市场进行深入的研究与理论探索,并对金融经济学中的数学建模研究提出新的要求,以深化对金融市场及金融机构的理解。在不确定性环境下,金融经济学中的数学建模涉及运用数学技术分析风险评估、证券定价以及市场配置效率;评估事件及政策对市场的潜在影响;给出明智的投资决策。该领域涵盖金融经济学中的诸多数学建模主题,例如概率论与数理统计、随机分析、偏微分方程、数值计算、金融计量经济学、人工智能及大数据模型等。
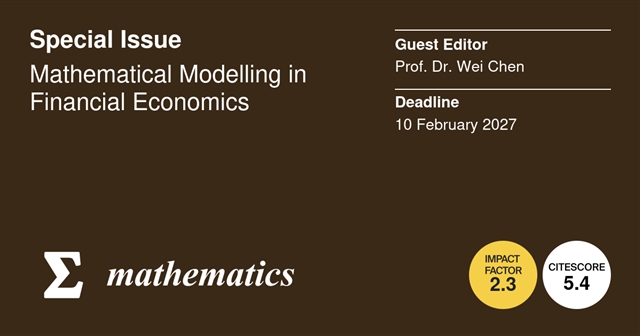
基于此,Mathematics 特邀山东大学陈蔚教授合作创建特刊“金融经济学中的数学建模(Mathematical Modelling in Financial Economics)”。本特刊的主要目的是汇集关于金融经济学中数学建模创新研究的原创性成果。欢迎提交展示理论分析模型、数值建模与计算、人工智能以及大数据方法方面最新进展的论文。
特刊包括但不限于以下主题:
理论分析方法
随机方法
数值建模方法
人工智能建模与仿真
大数据方法
投稿截止日期:2027年2月10日
客座编辑介绍
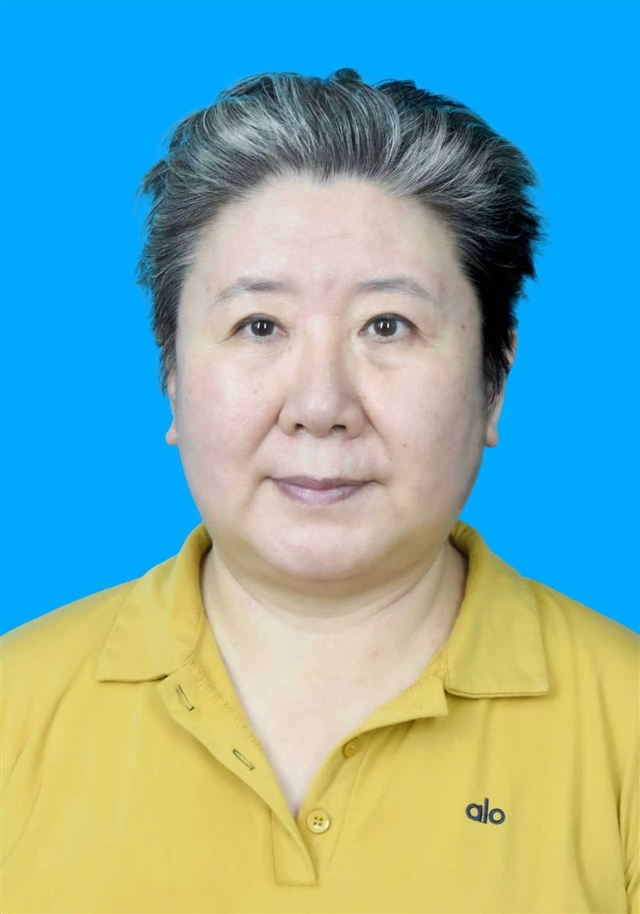
陈蔚,山东大学教授,博士生导师。2000年6月毕业于山东大学计算数学专业,获得理学博士学位。2001-2003在中科学数学与系统科学研究院做博士后。在捷克科学院数学研究所、德国斯图加特大学、澳大利亚昆士兰大学经济学院做访问学者。主要研究领域为: 城镇化与能源消费,能源经济学,金融经济学,资产定价与风险度量,动态随机一般均衡理论,大数据及其在经济学中的应用,随机计算,有限元及有限差分算法研究。
特刊链接:https://www.mdpi.com/journal/mathematics/special_issues/F19R0585W6
期刊介绍
主编:Francisco Chiclana, De Montfort University, UK
期刊Mathematics
期刊主题涵盖纯数学和应用数学所有领域,重点发表代数与逻辑、几何与拓扑、数学分析、统计与运筹学、应用数学,包括数学与计算机科学、控制理论与力学、数学生物学、数学物理、金融数学等数学在其他各学科应用的文章。现已被 SCIE (Web of Science)、Scopus 等重要数据库收录,连续8年稳居JCR Q1,JCR category rank: 28/492。
2025 Impact Factor:2.3
2025 CiteScore:5.4
Time to First Decision:17.4 Days
Acceptance to Publication:2.8 Days
特别声明:本文转载仅仅是出于传播信息的需要,并不意味着代表本网站观点或证实其内容的真实性;如其他媒体、网站或个人从本网站转载使用,须保留本网站注明的“来源”,并自负版权等法律责任;作者如果不希望被转载或者联系转载稿费等事宜,请与我们接洽。